
اگر گوشیتان دزدیده شود یا صفحهنمایش آن با یک ضربه بشکند، چه کسی هزینه خسارت را پرداخت میکند؟ هزینه تعمیر یا خرید گوشی جدید میتواند سنگین باشد؛ به همین دلیل انتخاب بیمه گوشی موبایل مناسب اهمیت زیادی دارد. اما بهترین بیمه گوشی موبایل کدام است؟ بیمهای که سرقت را پوشش دهد، خسارتهای بیشتری جبران کند یا حق بیمه مناسبتری داشته باشد؟
پاسخ به نیاز شما، ارزش گوشی و شرایط بیمهنامه بستگی دارد. در این مقاله شرکتهای ارائهدهنده، پوشش خسارتها، شرایط سرقت، فرانشیز، سقف تعهدات و هزینه بیمه موبایل را بررسی میکنیم تا آگاهانهتر تصمیم بگیرید. برای مقایسه طرحها و اطلاع از هزینه بیمه گوشی خود، میتوانید استعلام قیمت بیمه موبایل بیمه چی را انجام دهید.
۱. بهترین بیمه گوشی موبایل کدام است؟
انتخاب بهترین بیمه گوشی موبایل به نوع پوشش، سقف تعهدات، فرانشیز و شرایط پرداخت خسارت بستگی دارد. شرکتهای سامان، پارسیان و رازی از گزینههایی هستند که میتوانید شرایط طرحهای آنها را بررسی کنید.
بااینحال نمیتوان یک شرکت را برای همه افراد بهترین دانست؛ ممکن است یک طرح برای پوشش شکستگی مناسبتر باشد و طرحی دیگر برای سرقت شرایط بهتری داشته باشد. اگر به دنبال مقایسه سریع چند طرح در یک صفحه هستید، بیمه چی امکان مشاهده و مقایسه گزینههای بیمه موبایل را فراهم میکند. پیش از خرید، جزئیات بیمهنامهها را مقایسه کنید تا گزینهای متناسب با ارزش گوشی، نیاز و بودجه خود انتخاب کنید.
۲. کدام شرکتها بهترین بیمه گوشی موبایل را ارائه میدهند؟
برای انتخاب شرکت مناسب، طرحهای بیمه موبایل سامان، پارسیان و رازی را بررسی کنید و از سامانههای مقایسه بیمه برای دیدن گزینهها کمک بگیرید. هنگام مقایسه فقط به نام شرکت یا مبلغ حق بیمه توجه نکنید؛ نوع خسارتهای تحت پوشش، سقف تعهدات، فرانشیز و شرایط دریافت خسارت نیز اهمیت دارند.
همچنین پیش از خرید مطمئن شوید طرح موردنظر برای مدل و وضعیت گوشی شما قابل صدور است و شرایط آن را از منابع رسمی یا متن بیمهنامه بررسی کنید.
برای مقایسه دقیقتر، در جدول زیر شرایط و پوششهای اصلی شرکتهای ارائهدهنده بیمه موبایل در بازار ایران را کنار هم قرار دادهایم تا تفاوت طرحها را یکجا ببینید:
جدول ۱: شرکتهای ارائهدهنده بیمه گوشی موبایل و پوششهای آنها
| شرکت | شکستگی صفحه | ضربه و سقوط | نفوذ مایعات | نوسان برق | سرقت (مشروط به حرز) | خسارت کلی | نکته مقایسهای |
|---|---|---|---|---|---|---|---|
| بیمه سامان | دارد | دارد | دارد | معمولاً ✓ | دارد | بستگی به طرح | تنوع طرح و پوشش گسترده؛ فرانشیز هر خسارت را جدا بپرسید |
| بیمه پارسیان | دارد | دارد | دارد | محدود | دارد | بستگی به طرح | تمرکز بر آسیب فیزیکی؛ شرایط قاپزنی و زورگیری را صریح بپرسید |
| بیمه رازی | دارد | دارد | معمولاً ✓ | محدود | دارد | محدود | گزینه اقتصادی؛ سقف تعهد را با ارزش روز گوشی بسنجید |
| بیمه ایران | دارد | دارد | دارد | دارد | دارد | بستگی به طرح | شبکه ارزیابی و شعب گسترده برای تشکیل پرونده |
| بیمه آسیا | دارد | دارد | دارد | محدود | دارد | بستگی به طرح | شرایط پذیرش گوشی کارکرده را جداگانه استعلام کنید |
| بیمه دانا | دارد | دارد | دارد | دارد | دارد | ✓ (در طرحهای کامل) | کاملترین سبد پوشش در طرحهای ویژه |
| بیمه کوثر | دارد | دارد | دارد | محدود | دارد | محدود | مناسب گوشیهای میانرده با حق بیمه کمتر |
| بیمه معلم | دارد | دارد | معمولاً ✓ | محدود | دارد | محدود | طرحهای ترکیبی با سایر بیمهها را بررسی کنید |
۳. بهترین بیمه سرقت گوشی موبایل کدام است و چه نوع سرقتهایی را پوشش میدهد؟
برای انتخاب بهترین بیمه سرقت گوشی موبایل، ابتدا مشخص کنید بیمهنامه چه نوع سرقتی را پوشش میدهد. برخی طرحها فقط سرقت با شکست حرز (ورود غیرمجاز همراه با شکستن مانع) را پوشش میدهند؛ درحالیکه برخی طرحهای دیگر شرایط متفاوتی برای قاپزنی یا زورگیری دارند.
پوشش «سرقت کلی» نیز لزوماً به معنای پوشش تمام انواع سرقت نیست. بنابراین پیش از خرید بررسی کنید نوع سرقت موردنظر شما در قرارداد ذکر شده باشد و برای دریافت خسارت چه مدارکی لازم است.
۴. بهترین بیمه گوشی از نظر پوشش خسارت کدام است؟
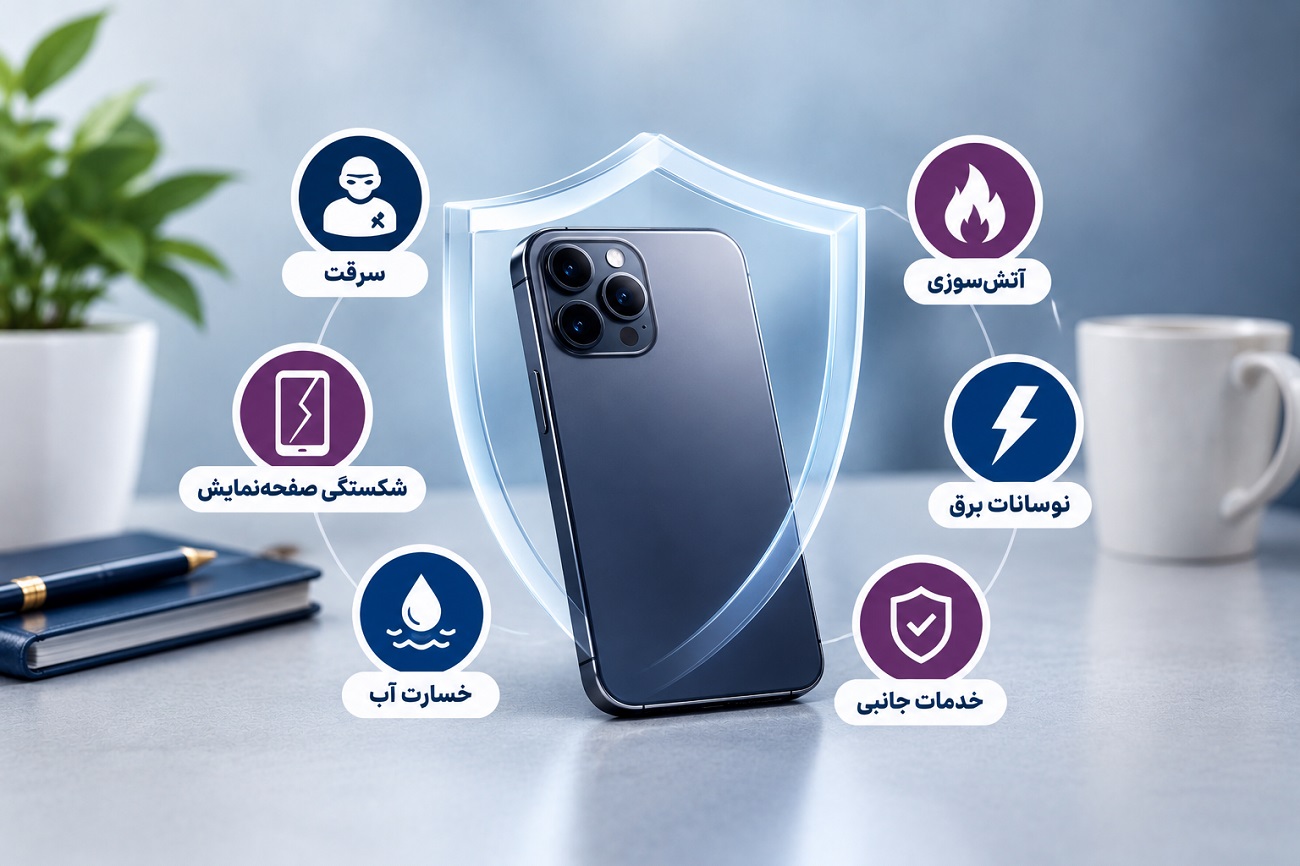
اگر جبران هزینه تعمیر گوشی برایتان اولویت دارد، طرحی را انتخاب کنید که خسارتهای موردنیاز شما را با سقف تعهدات مناسب پوشش دهد. برخی بیمهنامهها خسارت ناشی از ضربه، شکستگی، نفوذ مایعات و نوسانات برق را پوشش میدهند؛ اما شرایط همه طرحها یکسان نیست.
برای مقایسه بررسی کنید چه آسیبهایی تحت پوشش است، هزینه تعمیر چگونه محاسبه میشود و آیا برای خسارت کلی گوشی تعهدی در نظر گرفته شده است. بهترین انتخاب، طرحی است که در شرایط واقعی بیشترین تناسب را با نیاز شما داشته باشد، نه صرفاً طرحی با فهرست بلندتری از پوششها.
در جدول زیر شرکتها را از نظر گستره پوشش خسارت و نوع آسیبهای تحت پوشش مقایسه کردهایم؛ توجه داشته باشید که این رتبهبندی بر اساس وسعت فهرست پوششهاست و باید در کنار سقف تعهد و فرانشیز هر طرح بررسی شود.
جدول ۲: رتبهبندی شرکتها از نظر گستره پوشش
| رتبه | شرکت | چرا | هشدار |
|---|---|---|---|
| ۱ | بیمه دانا | پوشش همزمان آسیب فیزیکی، مایعات، نوسان برق، سرقت و در طرحهای کامل خسارت کلی | ممکن است حق بیمه بالاتر یا فرانشیز درصدی داشته باشد |
| ۲ | بیمه ایران | سبد پوشش کامل بههمراه ساختار گسترده رسیدگی به خسارت | جزئیات هر طرح متفاوت است؛ متن بیمهنامه را بخوانید |
| ۳ | بیمه سامان | تنوع طرح و پوشش آسیب فیزیکی قوی | سقف تعهد و فرانشیز شکستگی صفحه را دقیق بپرسید |
| ۴ | بیمه پارسیان | پوشش متناسب ضربه و شکستگی | تعریف سرقت ممکن است محدودتر باشد |
| ۵ | بیمه رازی | صرفه اقتصادی در برابر پوشش پایه | سقف تعهد پایینتر، مناسب گوشی گران نیست |
همانطور که گفته شد، وسعت پوشش تنها یکی از معیارهاست؛ سقف تعهد و فرانشیز میتواند انتخاب نهایی را تغییر دهد.
۵. آیا بیمه موبایل شکستگی صفحهنمایش، آبخوردگی و ضربه را پوشش میدهد؟
بسیاری از طرحهای بیمه موبایل، آسیبهایی مانند شکستگی صفحهنمایش، ضربهخوردگی و نفوذ مایعات را با شرایط مشخص پوشش میدهند. بااینحال هر خرابی الزاماً قابل جبران نیست و ممکن است برخی موارد مانند خسارت عمدی یا استهلاک دستگاه از تعهد بیمهگر خارج باشند.
اگر این پوششها برایتان مهم هستند، پیش از خرید بررسی کنید هزینه تعمیر نمایشگر، آسیب قطعات داخلی و خسارت آبخوردگی دقیقاً تحت چه شرایطی پرداخت میشود. همچنین درباره مراکز مجاز تعمیر و نحوه ارزیابی خسارت سؤال کنید.
۶. بهترین بیمه موبایل از نظر قیمت کدام است و هزینه آن چطور محاسبه میشود؟
بهترین بیمه موبایل از نظر قیمت، لزوماً ارزانترین گزینه نیست؛ بیمهای است که در برابر حق بیمه پرداختی پوشش مناسبی ارائه دهد. هزینه بیمه میتواند به ارزش گوشی، برند و مدل دستگاه، نوع پوششهای انتخابی و شرایط طرح بستگی داشته باشد.
برای مقایسه منصفانه، قیمت چند طرح را برای یک گوشی مشخص استعلام بگیرید و کنار آن فرانشیز و سقف تعهدات را بررسی کنید. ممکن است طرحی حق بیمه کمتری داشته باشد، اما هنگام بروز خسارت سهم بیشتری از هزینه را بر عهده شما بگذارد.
۷. فرانشیز بیمه موبایل چیست و چقدر از خسارت را باید خودمان پرداخت کنیم؟
فرانشیز بخشی از خسارت است که طبق شرایط بیمهنامه پرداخت آن بر عهده بیمهگذار (دارنده بیمه) است. برای مثال اگر هزینه خسارت ۱۰ میلیون تومان باشد و فرانشیز قرارداد ۲۰ درصد تعیین شده باشد، سهم شما ۲ میلیون تومان خواهد بود و باقی خسارت طبق تعهدات بیمهنامه بررسی میشود.
البته فرانشیز ممکن است برای انواع مختلف خسارت متفاوت باشد و گاهی حداقل مبلغ یا مبنای محاسبه جداگانهای داشته باشد. بنابراین هنگام انتخاب بیمه، درصد فرانشیز و نحوه محاسبه آن را برای سرقت، شکستگی و خسارت کلی بررسی کنید.
۸. سقف تعهدات بیمه گوشی چقدر است و خسارت چگونه محاسبه میشود؟
سقف تعهدات، حداکثر مبلغی است که شرکت بیمه طبق قرارداد برای جبران خسارت میپردازد. این مبلغ ممکن است به ارزش ثبتشده گوشی، ارزش مورد تأیید بیمهگر یا محدودیتهای تعیینشده در بیمهنامه وابسته باشد. مبلغ نهایی پرداختی نیز پس از اعمال فرانشیز و سایر شرایط قرارداد محاسبه میشود.
پیش از خرید، سقف تعهدات را با ارزش گوشی خود مقایسه کنید و بررسی کنید در صورت سرقت یا خسارت کلی چه مبلغی قابل پرداخت است. این کار کمک میکند هنگام حادثه با انتظارات غیرواقعی روبهرو نشوید.
۹. آیا گوشی کارکرده را هم میتوان بیمه کرد؟
بله، برخی طرحها امکان بیمه کردن گوشی کارکرده را فراهم میکنند؛ اما شرایط پذیرش به شرکت بیمه، مدل گوشی، سلامت دستگاه و مدارک موردنیاز بستگی دارد. ممکن است مشخصات دستگاه، کد IMEI یا مدارک خرید خواسته شود و گوشی از نظر سلامت بررسی شود.
بعضی طرحها محدودیتهایی برای سن یا وضعیت دستگاه دارند. اگر گوشی شما کارکرده است، پیش از خرید از امکان صدور بیمهنامه، شرایط پذیرش و زمان شروع پوشش مطمئن شوید تا مشخص باشد چه خسارتهایی از چه تاریخی قابل جبران هستند.
۱۰. برای دریافت خسارت بیمه موبایل چه مدارکی لازم است و چقدر طول میکشد؟
مدارک موردنیاز برای دریافت خسارت معمولاً شامل بیمهنامه، مدارک هویتی، مشخصات دستگاه و در صورت نیاز فاکتور خرید است. در موارد سرقت نیز ممکن است گزارش مراجع انتظامی یا مدارک دیگری مطابق شرایط قرارداد درخواست شود.
پس از اعلام حادثه، شرکت بیمه مدارک را بررسی میکند و در صورت تأیید، خسارت را طبق تعهدات بیمهنامه جبران میکند. مدت رسیدگی به نوع حادثه، کامل بودن مدارک و فرایند ارزیابی بستگی دارد؛ بنابراین نمیتوان زمان یکسانی را برای همه شرکتها تضمین کرد. بهتر است پیش از خرید، مهلت اعلام خسارت و مراحل تشکیل پرونده را بررسی کنید.
۱۱. چه خسارتهایی تحت پوشش بیمه موبایل نیستند؟
موارد خارج از پوشش به متن بیمهنامه بستگی دارند؛ اما خسارت عمدی، برخی خرابیهای ناشی از استهلاک و سرقتهایی که در قرارداد تعریف نشدهاند، ممکن است قابل جبران نباشند. برای مثال اگر بیمهنامه فقط سرقت با شکست حرز را پوشش دهد، نباید فرض کنید قاپزنی یا کیفقاپی نیز مشمول آن است.
همچنین ممکن است برای تعمیر دستگاه در مراکز غیرمجاز یا اعلام دیرهنگام حادثه محدودیتهایی وجود داشته باشد. به همین دلیل هنگام خرید فقط فهرست پوششها را مطالعه نکنید؛ بخش استثنائات و تعهدات بیمهگر را نیز با دقت بخوانید.
۱۲. قبل از خرید بیمه گوشی موبایل چه نکاتی را باید بررسی کنیم؟
پیش از خرید، ابتدا ارزش گوشی و خطراتی را که بیشتر نگران آنها هستید مشخص کنید؛ سپس طرحهای مختلف را از نظر پوشش سرقت، شکستگی، آبخوردگی، سقف تعهدات، فرانشیز و استثنائات مقایسه کنید.
همچنین شرایط بیمه کردن گوشی نو یا کارکرده، دوره انتظار احتمالی، مدارک لازم و مراحل دریافت خسارت را بررسی کنید. قیمت پایین بهتنهایی معیار مناسبی برای انتخاب نیست؛ ممکن است یک طرح ارزانتر باشد اما خسارت موردنظر شما را پوشش ندهد. در نهایت بیمهای را انتخاب کنید که شرایط آن با نیاز و بودجه شما سازگار باشد و تعهداتش پیش از خرید کاملاً روشن شده باشد.
۱۳. پرسشهای متداول درباره بیمه گوشی موبایل
آیا بیمه موبایل شکستگی صفحهنمایش را پوشش میدهد؟ در بسیاری از طرحها بله، اما با شرایط مشخص؛ پیش از خرید سقف تعهد و فرانشیز این نوع خسارت را بررسی کنید.
بهترین بیمه سرقت گوشی چه ویژگیای دارد؟ نوع سرقت تحت پوشش (شکست حرز، قاپزنی، زورگیری) را صریح در قرارداد ذکر کرده باشد و مدارک لازم برای دریافت خسارت روشن باشد.
هزینه بیمه موبایل به چه عواملی بستگی دارد؟ به ارزش و مدل گوشی، نوع پوششهای انتخابی و شرایط طرح؛ برای مقایسه منصفانه، استعلام را برای یک گوشی مشخص انجام دهید.
آیا گوشی کارکرده بیمه میشود؟ برخی طرحها بله، مشروط به پذیرش شرکت بیمه، سلامت دستگاه و ارائه مدارک و کد IMEI.
فرانشیز بیمه موبایل چقدر است؟ درصدی یا مقطوع و متفاوت بین طرحها؛ در نمونهای با فرانشیز ۲۰ درصد و خسارت ۱۰ میلیون تومانی، سهم شما ۲ میلیون تومان است.
جمعبندی
با مرور جدول مقایسه، پاسخ «کدام بیمه گوشی موبایل بهتر است» به نیاز هر کاربر بستگی دارد نه به یک برند واحد. بیمه دانا بیشترین تنوع پوشش (آسیب فیزیکی، مایعات، نوسان برق، سرقت و خسارت کلی) را دارد، بیمه ایران با ساختار گسترده رسیدگی به خسارت گزینهای مطمئن است، سامان تنوع طرح و پوشش فیزیکی قوی دارد، پارسیان برای ضربه و شکستگی روزمره کافی است و رازی برای گوشیهای ارزانتر صرفه اقتصادی دارد.
پیش از خرید سه چیز را بررسی کنید: نوع سرقت پوششدادهشده (قاپزنی، زورگیری یا شکست حرز)، سقف تعهد و فرانشیز، و نحوه محاسبه هزینه تعمیر. فهرست بلند پوششها ملاک نیست؛ بهترین انتخاب طرحی است که بیشترین تناسب را با ارزش گوشی و نوع استفاده شما دارد.
سخن آخر
گوشیتان را به شانس نسپارید! پیش از خرید، ارزش دستگاه، نوع خطراتی که بیشتر نگران آنها هستید و توان مالی خود را در نظر بگیرید و سپس پوششها، فرانشیز و سقف تعهدات را مقایسه کنید. با استعلام قیمت بیمه موبایل بیمه چی میتوانید قیمت و پوشش طرحهای مختلف را کنار هم ببینید و برای محافظت از گوشی خود آگاهانهتر تصمیم بگیرید.


