
بیمه مسئولیت مدیران کسبوکار بیمهای است که خسارتهای ناشی از مسئولیت قانونی مدیران را در صورت وقوع حوادث یا اشتباهات تحت پوشش، تا سقف تعهدات بیمهنامه جبران میکند. این خسارتها بسته به نوع بیمهنامه میتوانند شامل دیه و هزینههای پزشکی کارکنان، خسارتهای جانی و مالی اشخاص ثالث یا برخی زیانهای ناشی از تصمیمهای مدیریتی باشند. شرکتهای بیمه ایران، آسیا، دانا، البرز، پاسارگاد و دی از جمله شرکتهای فعال در حوزه بیمههای مسئولیت هستند؛ البته ارائه پوشش تخصصی مسئولیت مدیران باید از هر شرکت بهصورت جداگانه استعلام شود. قیمت بیمه مسئولیت مدیران به نوع فعالیت کسبوکار، میزان ریسک، سقف تعهدات و پوششهای انتخابی بستگی دارد. بهترین بیمه نیز گزینهای است که پوششهای متناسب با فعالیت، سقف تعهدات کافی و قیمت مناسبی داشته باشد.
برای مقایسه پوششها، بررسی قیمت و انتخاب بیمه مناسب، به صفحه خرید بیمه مسئولیت کسبوکارها در بیمهچی مراجعه کنید.
بیمه مسئولیت مدیران کسبوکار چیست و چگونه کار میکند؟
این بیمه برای مدیریت پیامدهای مالی مسئولیت قانونی در محدوده تعهدات قرارداد کاربرد دارد. پس از وقوع حادثه یا طرح ادعا، شرکت بیمه مدارک، مسئولیت قانونی، سقف تعهدات و استثنائات را بررسی میکند و در صورت احراز شرایط، خسارت را میپردازد.
نحوه عملکرد بیمه مسئولیت مدیران
- پس از وقوع حادثه یا طرح ادعای خسارت، موضوع باید طبق شرایط بیمهنامه به بیمهگر اعلام شود.
- مدارک مربوط به حادثه، شخص زیاندیده و میزان خسارت جمعآوری و بررسی میشوند.
- مسئولیت قانونی مدیر یا شخص بیمهشده با توجه به مدارک و نظر مراجع مربوط ارزیابی میشود.
- شرکت بیمه تطابق ادعا با پوششها، استثنائات و سقف تعهدات قرارداد را بررسی میکند.
- در صورت احراز شرایط، خسارت مطابق مفاد قرارداد و تا سقف تعهدات پرداخت میشود.
تفاوت مسئولیت شخص مدیر با مسئولیت شرکت چیست؟
شرکت شخصیت حقوقی مستقل دارد، اما مدیر نیز ممکن است به دلیل تقصیر شخصی یا نقض وظایف قانونی مسئول شناخته شود. بیمهنامه شرکت لزوماً مسئولیت شخصی مدیر را پوشش نمیدهد و باید اشخاص بیمهشده در قرارداد مشخص باشند.
بیمه مسئولیت مدیران چگونه خسارت را جبران میکند؟
پس از اعلام بهموقع حادثه یا ادعا، اسناد و میزان خسارت بررسی میشود. اگر مسئولیت قانونی احراز شود و ادعا مشمول پوشش باشد، بیمهگر با رعایت سقف تعهدات، فرانشیز و مفاد قرارداد پرداخت میکند.
چرا مدیران کسبوکار به بیمه مسئولیت نیاز دارند؟
حوادث کارکنان، آسیبدیدگی مشتریان یا برخی ادعاهای مدیریتی میتوانند هزینههای قابلتوجهی ایجاد کنند. بیمه مناسب بخشی از ریسک مالی این مسئولیتها را کاهش میدهد، اما جایگزین پیشگیری، نظارت و رعایت قانون نیست.
چه کسانی به بیمه مسئولیت مدیران نیاز دارند؟
مدیران عامل، اعضای هیئتمدیره، صاحبان کارگاهها و مدیران فروشگاهها و شرکتهای خدماتی بهتر است خطرات مرتبط با فعالیت خود را ارزیابی کنند. نوع پوشش موردنیاز هر کسبوکار به وضعیت کارکنان، مشتریان و ماهیت تصمیمهای مدیریتی بستگی دارد.
آیا بیمه مسئولیت مدیران کسبوکار اجباری است؟
الزام یکسانی برای تمام مدیران و انواع بیمه مسئولیت وجود ندارد. بااینحال، بعضی فعالیتها تابع مقررات یا تعهدات قراردادی خاصاند. الزام بیمه تأمین اجتماعی کارکنان نیز با خرید بیمه مسئولیت کارفرما تفاوت دارد.
انواع بیمه مسئولیت برای مدیران و صاحبان کسبوکار
بیمه مسئولیت کارفرما، مسئولیت عمومی، مسئولیت حرفهای و پوشش تخصصی مدیران، هرکدام خطرات متفاوتی را پوشش میدهند. پیش از خرید باید مشخص شود هدف، پوشش حوادث کارکنان است یا خسارت اشخاص ثالث یا ادعاهای ناشی از وظایف مدیریتی.
بیمه مسئولیت کارفرما در قبال کارکنان
این بیمه خسارتهای بدنی ناشی از حوادث کاری را در صورت احراز مسئولیت قانونی کارفرما و تحقق شرایط بیمهنامه پوشش میدهد؛ از جمله هزینه درمان و دیه یا ارش در محدوده تعهدات.
بیمه مسئولیت عمومی در قبال اشخاص ثالث
این پوشش برای خسارتهایی کاربرد دارد که بر اثر فعالیت یا شرایط محیط کسبوکار به اشخاص ثالث وارد میشوند. خسارتهای جانی و در صورت درج در قرارداد، خسارتهای مالی نیز ممکن است تحت پوشش قرار گیرند.
بیمه مسئولیت حرفهای
این بیمه مسئولیت قانونی ناشی از خطا یا کوتاهی در ارائه خدمات تخصصی را پوشش میدهد؛ برای نمونه، ممکن است در مشاغل پزشکی، مهندسی یا مشاوره کاربرد داشته باشد. اگر اشتباه حرفهای موجب خسارت به شخص دیگری شود، امکان جبران آن به نوع شغل، احراز مسئولیت و شرایط بیمهنامه بستگی دارد.
بیمه مسئولیت مدیران و اعضای هیئتمدیره
بیمه تخصصی مسئولیت مدیران و اعضای هیئتمدیره (D&O) ممکن است برخی ادعاهای ناشی از نقض وظایف مدیریتی و هزینههای دفاع حقوقی را پوشش دهد. ارائه و دامنه این محصول در ایران باید از شرکت بیمه استعلام شود و نباید آن را با بیمه مسئولیت کارفرما یکسان دانست.
در کنار مدیران شرکتها، مدیران ساختمانهای مسکونی، اداری و تجاری نیز ممکن است در قبال حوادثی مانند آسیبدیدگی افراد در مشاعات یا خسارتهای ناشی از نقص ایمنی ساختمان مسئول شناخته شوند. برای آشنایی بیشتر با این موضوع، میتوانید مقاله «بیمه مسئولیت مدیر ساختمان چیست؟» را مطالعه کنید.
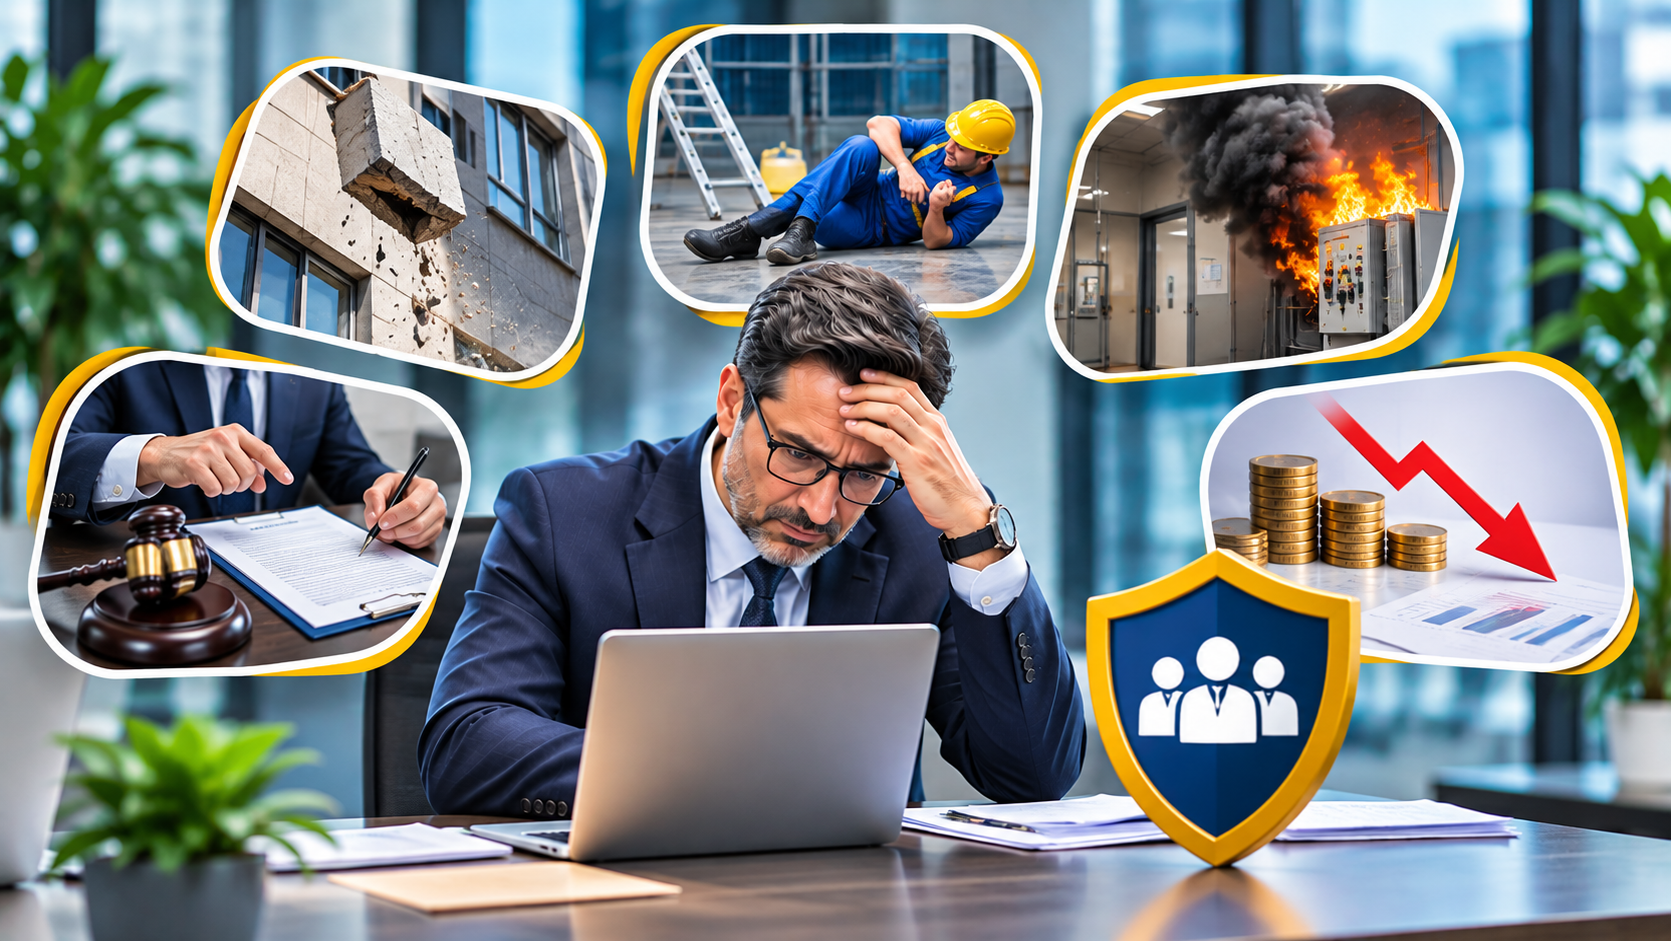
بیمه مسئولیت مدیران چه خسارتهایی را پوشش میدهد؟
نوع خسارت قابل جبران به محصول انتخابی وابسته است: آسیب کارکنان در مسئولیت کارفرما، آسیب اشخاص ثالث در مسئولیت عمومی و برخی ادعاهای مالی مدیریتی در پوشش تخصصی. همه این موارد لزوماً در یک قرارداد جمع نمیشوند.
پوشش خسارتهای جانی و مالی
هزینههای پزشکی، دیه فوت و صدمات بدنی در بیمهنامههای مرتبط قابل پوششاند. خسارت مالی اشخاص ثالث تنها در صورت پیشبینی در قرارداد جبران میشود و سقفهای مالی و جانی باید جداگانه بررسی شوند.
پوشش ادعاهای ناشی از تصمیمهای مدیریتی
برخی بیمهنامههای تخصصی میتوانند ادعاهای ناشی از خطا یا نقض وظایف مدیر را پوشش دهند. زیان معمول تجاری یا ناموفق بودن تصمیم بهتنهایی خسارت بیمهای محسوب نمیشود.
هزینههای دفاع حقوقی و شرایط جبران آن
در برخی قراردادهای تخصصی، هزینههای دفاع حقوقی با محدودیتها و شرایط مشخص قابل پرداخت هستند. تأیید قبلی بیمهگر، سقف تعهدات و ارتباط دعوا با موضوع بیمه در این زمینه اهمیت دارند.
چه مواردی تحت پوشش بیمه مسئولیت مدیران نیست؟
اقدامات عمدی یا متقلبانه، برخی جرایم، ادعاهای خارج از دوره پوشش و تعهدات خارج از موضوع بیمه ممکن است مستثنا باشند. معیار نهایی شرایط عمومی و خصوصی بیمهنامه است.
استثنائات بیمهنامه مسئولیت مدیران
فعالیتهایی که در قرارداد اعلام نشدهاند، برخی تعهدات قراردادی خارج از مسئولیت قانونی و ادعاهای خارج از دوره پوشش ممکن است مشمول استثنا شوند. برای تشخیص دقیق، باید شرایط عمومی، شرایط خصوصی و الحاقیههای همان بیمهنامه بررسی شوند.
آیا خسارتهای عمدی و جرایم تحت پوشش هستند؟
خسارتهای عمدی و ناشی از تقلب معمولاً از پوشش خارج هستند و جریمه قانونی با خسارت قابل بیمه تفاوت دارد. تشخیص نهایی به قانون، مفاد قرارداد و مستندات پرونده بستگی دارد.
تفاوت بیمه مسئولیت مدیران با بیمه مسئولیت عمومی چیست؟
بیمه مسئولیت عمومی عمدتاً بر خسارت ناشی از فعالیت مجموعه به اشخاص ثالث تمرکز دارد، درحالیکه پوشش تخصصی مدیران به برخی ادعاهای مرتبط با اقدامات و وظایف مدیریتی میپردازد؛ این دو جایگزین یکدیگر نیستند.
|
نوع بیمه |
موضوع اصلی |
نمونه کاربرد |
|
مسئولیت مدیران |
ادعاهای ناشی از وظایف مدیریتی |
ادعای سهامدار درباره نقض وظیفه |
|
مسئولیت عمومی |
خسارت اشخاص ثالث |
آسیب مشتری در فروشگاه |
|
مسئولیت کارفرما |
حوادث بدنی کارکنان |
آسیب کارگر در محیط کار |
تفاوت بیمه مسئولیت مدیران با بیمه کارفرما
بیمه کارفرما به خسارت بدنی کارکنان در حوادث کاری مربوط است، اما بیمه تخصصی مدیران ممکن است ادعاهای مالی ناشی از وظایف مدیریتی را پوشش دهد.
تفاوت بیمه مسئولیت با تأمین اجتماعی و بیمه آتشسوزی
تأمین اجتماعی حمایتهای قانونی کارکنان را فراهم میکند؛ بیمه آتشسوزی خسارت اموال بیمهشده را در برابر خطرات مشخص جبران میکند؛ بیمه مسئولیت به تعهد قانونی جبران خسارت اشخاص دیگر مربوط است.
کدام بیمه مسئولیت برای کسبوکار شما مناسب است؟
انتخاب بیمه به تعداد کارکنان، نوع فعالیت، میزان مراجعه مشتریان و خطرات ناشی از خدمات تخصصی بستگی دارد. یک مجموعه ممکن است همزمان به چند پوشش متفاوت نیاز داشته باشد.
بیمه مناسب فروشگاهها و واحدهای صنفی
برای فروشگاهی که کارمند و مشتری دارد، بررسی بیمه مسئولیت عمومی در قبال مشتریان و بیمه مسئولیت کارفرما در قبال کارکنان اهمیت دارد. انتخاب نهایی به خطرات محیط و نوع فعالیت بستگی دارد.
بیمه مناسب شرکتهای خدماتی و اداری
یک شرکت خدماتی ممکن است با خسارت ناشی از اشتباه حرفهای، حوادث کارکنان یا آسیبدیدگی مراجعهکنندگان مواجه شود؛ بنابراین باید بیمه مسئولیت حرفهای، کارفرما و عمومی را متناسب با نوع فعالیت بررسی کند.
بیمه مناسب کارگاهها و کارخانهها
در محیطهای صنعتی، خطر حوادث شغلی معمولاً اهمیت زیادی دارد. بیمه مسئولیت کارفرما و در صورت احتمال خسارت به اشخاص ثالث، مسئولیت عمومی باید با سقف مناسب بررسی شوند.
آیا یک کسبوکار به چند بیمه مسئولیت نیاز دارد؟
بله؛ چون خطرات کارکنان، اشخاص ثالث و خطاهای حرفهای ممکن است در قراردادهای متفاوت پوشش داده شوند. البته خرید باید با توجه به نیاز واقعی و جلوگیری از همپوشانی غیرضروری انجام شود.
نمونههای کاربردی از خسارتهای مسئولیت مدیران
نمونههای مربوط به حوادث کاری، آسیبدیدگی مشتریان و ادعاهای مدیریتی نشان میدهند که نوع حادثه در انتخاب پوشش مناسب نقش دارد. مسئولیت قانونی و مفاد بیمهنامه در هر سه مورد تعیینکننده هستند.
آسیبدیدگی کارگر در محیط کار
اگر کارگر به دلیل نقص ایمنی دستگاه آسیب ببیند و مسئولیت قانونی کارفرما احراز شود، خسارت بدنی او ممکن است تحت بیمه مسئولیت کارفرما قابل جبران باشد.
آسیبدیدگی مشتری در فروشگاه
اگر مشتری بر اثر لغزندگی کف فروشگاه آسیب ببیند و مسئولیت قانونی فروشگاه احراز شود، بیمه مسئولیت عمومی متناسب میتواند خسارت مشمول قرارداد را جبران کند.
ادعای خسارت ناشی از تصمیم مدیریتی
اگر سهامداران علیه مدیر به دلیل نقض وظایف قانونی ادعای زیان مطرح کنند، بررسی مسئولیت و وجود پوشش تخصصی ضروری است؛ صرف کاهش سود شرکت به معنای پرداخت بیمه نیست.
قیمت بیمه مسئولیت مدیران کسبوکار چقدر است؟
قیمت این بیمه مبلغ ثابتی ندارد و به نوع بیمهنامه، فعالیت کسبوکار، میزان ریسک، سقف تعهدات و پوششهای اضافی بستگی دارد. مبلغ دقیق پس از اعلام مشخصات فعالیت و دریافت استعلام از بیمهگر تعیین میشود.
عوامل مؤثر بر قیمت بیمه مسئولیت مدیران
نوع فعالیت، تعداد افراد تحت پوشش در بیمهنامههای مرتبط، سطح خطر، سقف تعهدات، پوششهای اضافی، فرانشیز و گاهی سابقه خسارت میتوانند بر حق بیمه اثر بگذارند.
چگونه پوشش و قیمت بیمهنامهها را مقایسه کنیم؟
برای مقایسه قیمت، پیشنهادها باید از نظر موضوع بیمه، سقف تعهدات، پوششهای تکمیلی، استثنائات و فرانشیز یکسان یا نزدیک باشند. بیمهنامه ارزانتر، اگر تعهد کافی نداشته باشد، لزوماً انتخاب مناسبتری نیست.
بهترین بیمه مسئولیت مدیران کسبوکار کدام است؟
بهترین گزینه، بیمهای است که خطرات واقعی فعالیت را با تعهدات کافی و شرایط روشن پوشش دهد. انتخاب شرکت بیمه باید بر اساس مقایسه پیشنهادهای رسمی انجام شود، نه صرفاً نام برند.
معیارهای انتخاب بهترین بیمه مسئولیت مدیران
تناسب پوشش با نوع فعالیت، کافی بودن سقف تعهدات، شفافیت استثنائات، میزان فرانشیز، شرایط رسیدگی به خسارت و قیمت از معیارهای اصلی انتخاب هستند. برای مثال، در یک کارگاه صنعتی تعهدات مربوط به حوادث کارکنان اهمیت بیشتری دارد، اما برای شرکت خدمات تخصصی باید مسئولیت حرفهای نیز بررسی شود.
مقایسه شرکتهای ارائهدهنده بیمه مسئولیت
بیمه ایران، آسیا، دانا، البرز، پاسارگاد و دی در بازار بیمههای مسئولیت فعالیت دارند؛ اما نوع پوششهای قابل ارائه و شرایط آنها باید بهروز استعلام شود. ارائه مسئولیت عمومی به معنی ارائه قطعی پوشش تخصصی D&O نیست.
|
شرکت بیمه |
پوششهایی که باید استعلام شوند |
جزئیات مهم برای مقایسه |
نکات مهم هنگام استعلام |
|
بیمه ایران |
مسئولیت کارفرما در قبال کارکنان؛ مسئولیت عمومی متناسب با فعالیت؛ پوشش تخصصی مدیران فقط در صورت تأیید شرکت |
دیه فوت و نقص عضو، هزینه پزشکی، سقف هر نفر و هر حادثه، پوششهای اضافی، فرانشیز و استثنائات |
برای کارگاه یا کارخانه: نوع ماشینآلات، تعداد کارکنان، محل فعالیت و پوشش پیمانکاران فرعی (در صورت امکان) را اعلام کنید. |
|
بیمه آسیا |
مسئولیت کارفرما؛ مسئولیت در قبال اشخاص ثالث متناسب با نوع فعالیت؛ مسئولیت تخصصی مدیران نیازمند استعلام مستقل |
حدود پوشش حوادث کارکنان و مراجعهکنندگان، تعهدات جانی/مالی، شرایط خسارت و پوششهای تکمیلی |
برای فروشگاه یا مرکز خدماتی: درباره آسیب مشتری، خسارت اموال ثالث و محدودیتهای محیط فعالیت سؤال کنید. |
|
بیمه دانا |
مسئولیت کارفرما؛ مسئولیت عمومی یا حرفهای فقط برای رشتههای قابل ارائه؛ پوشش مدیران با تأیید کتبی |
سقف دیه و هزینه پزشکی، نحوه محاسبه حق بیمه، تعریف افراد بیمهشده و استثنائات |
برای شرکت خدماتی: شرح دقیق خدمات، محل ارائه خدمت و مسئولیت کارکنان اعزامی را در درخواست درج کنید. |
|
بیمه البرز |
مسئولیت کارفرما؛ پوشش مسئولیت اشخاص ثالث بسته به محصول؛ پوشش D&O بدون تأیید فرض نشود |
سقف تعهد در هر حادثه و کل مدت، تعهدات اضافی، فرانشیز و مدارک لازم برای خسارت |
برای پروژه یا فعالیت پیمانکاری: مسئولیت در محل پروژه، کارکنان پیمانکار و فعالیتهای خارج از محل ثابت را بررسی کنید. |
|
بیمه پاسارگاد |
مسئولیت کارفرما و سایر رشتههای مسئولیت قابل استعلام؛ بیمه تخصصی مدیران نیازمند تأیید جداگانه |
شرایط صدور برای صنف موردنظر، سقف خسارت بدنی/مالی، محدودیتهای زمانی و قیمت نهایی |
برای کسبوکار چندشعبهای: پوشش تمام نشانیها، تعداد کارکنان هر محل و نحوه اعلام تغییرات را روشن کنید. |
|
بیمه دی |
بیمه مسئولیت کارفرما و سایر پوششهای مسئولیت متناسب با رشته و شرایط صدور؛ ارائه پوشش تخصصی مسئولیت مدیران و اعضای هیئتمدیره باید جداگانه استعلام و تأیید شود. |
سقف تعهد دیه و هزینه پزشکی، پوشش خسارت مالی اشخاص ثالث در صورت ارائه، فرانشیز، استثنائات، کلوزهای تکمیلی و شرایط رسیدگی به خسارت را مقایسه کنید. |
برای شرکتهای اداری و خدماتی: نوع فعالیت، تعداد کارکنان، محل ارائه خدمات و پوشش مراجعهکنندگان را دقیق اعلام کنید و شرایط پیشنهادی مکتوب بگیرید. |
توجه: این جدول فهرست پوششهای قابل استعلام و معیارهای مقایسه است، نه تأیید ارائه همه پوششها توسط هر شرکت. قیمت، سقف تعهدات و موجود بودن پوشش تخصصی مدیران باید با پیشنهاد رسمی و شرایط بیمهنامه احراز شود.
مراحل خرید بیمه مسئولیت مدیران کسبوکار
پس از شناسایی ریسک، اطلاعات فعالیت و تعهدات درخواستی به بیمهگر ارائه میشود؛ سپس پیشنهادها، شرایط و استثنائات بررسی و در صورت توافق بیمهنامه صادر میشود.
مدارک و اطلاعات موردنیاز برای خرید
معمولاً مشخصات هویتی بیمهگذار، نشانی محل فعالیت، شرح دقیق خدمات یا عملیات و اطلاعات مربوط به خطرات کسبوکار درخواست میشود. در بیمه مسئولیت کارفرما، تعداد کارکنان و نوع فعالیت آنها نیز اهمیت دارد. فهرست نهایی مدارک را باید بر اساس نوع محصول از شرکت بیمه دریافت کرد.
اشتباهات رایج هنگام خرید بیمه مسئولیت
انتخاب بیمه صرفاً بر اساس قیمت، اعلام ناقص اطلاعات، تعیین سقف تعهدات ناکافی و بیتوجهی به استثنائات میتواند هنگام دریافت خسارت مشکل ایجاد کند.
مراحل دریافت خسارت از بیمه مسئولیت مدیران
حادثه یا ادعای خسارت باید در مهلت مقرر اعلام شود. سپس بیمهگر مدارک، مسئولیت قانونی و شرایط پوشش را بررسی میکند و در صورت احراز تعهد، میزان خسارت قابل پرداخت را تعیین میکند.
اقدامات ضروری پس از وقوع حادثه
ابتدا باید ایمنی افراد و درمان آسیبدیدگان در اولویت قرار گیرد. سپس حادثه به بیمهگر اعلام شود و گزارشها، تصاویر و مدارک مرتبط نگهداری شوند. پذیرش تعهد مالی نیز باید مطابق الزامات قرارداد انجام شود.
مدارک لازم برای تشکیل پرونده خسارت
بیمهنامه، فرم اعلام خسارت، گزارش حادثه و مستندات میزان خسارت معمولاً لازماند. در خسارت بدنی مدارک پزشکی و در موارد مقتضی رأی قضایی نیز درخواست میشود.
سخن آخر
بیمه مسئولیت مدیران کسبوکار راهکاری برای کاهش پیامدهای مالی حوادث و خسارتهایی است که مدیران ممکن است در قبال آنها مسئول شناخته شوند. بااینحال، همه مسئولیتها تحت پوشش یک بیمهنامه قرار نمیگیرند؛ برای مثال، حوادث کارکنان، خسارتهای واردشده به اشخاص ثالث و ادعاهای ناشی از تصمیمهای مدیریتی ممکن است به پوششهای متفاوتی نیاز داشته باشند. بنابراین، برای انتخاب بهترین بیمه مسئولیت مدیران، باید نوع فعالیت کسبوکار، خطرات احتمالی، سقف تعهدات، استثنائات و قیمت شرکتهای بیمه را مقایسه کنید تا در زمان وقوع خسارت، از پوشش مناسب برخوردار باشید.
برای بررسی پوششها، مقایسه قیمت و خرید بیمهنامه متناسب با کسبوکار خود، به صفحه خرید بیمه مسئولیت کسبوکارها در بیمهچی مراجعه کنید.
سؤالات متداول
۱. آیا بیمه مسئولیت مدیران، خسارت کارکنان را هم پوشش میدهد؟
بیمه مسئولیت تخصصی مدیران لزوماً حوادث کارکنان را پوشش نمیدهد. برای جبران خسارتهای بدنی ناشی از حوادث کاری معمولاً باید بیمه مسئولیت کارفرما در قبال کارکنان تهیه شود. پوشش نهایی به نوع بیمهنامه و شرایط قرارداد بستگی دارد.
۲. آیا مدیرعامل و اعضای هیئتمدیره به یک نوع بیمه نیاز دارند؟
مدیرعامل و اعضای هیئتمدیره ممکن است تحت یک بیمهنامه تخصصی مسئولیت مدیران قرار بگیرند، اما وظایف و حدود مسئولیت قانونی آنها متفاوت است. بنابراین، باید مشخص شود چه اشخاصی و کدام اقدامات مدیریتی تحت پوشش قرارداد هستند.
۳. آیا بیمه مسئولیت مدیران، اشتباهات مدیریتی را جبران میکند؟
در بیمههای تخصصی مسئولیت مدیران و اعضای هیئتمدیره، برخی ادعاهای ناشی از خطا یا نقض وظایف مدیریتی ممکن است تحت پوشش قرار بگیرند. بااینحال، هر تصمیم اشتباه یا زیان تجاری مشمول پرداخت خسارت نیست و شرایط بیمهنامه تعیینکننده است.
۴. قیمت بیمه مسئولیت مدیران کسبوکار چگونه محاسبه میشود؟
قیمت بیمه به نوع فعالیت، میزان ریسک، تعداد افراد تحت پوشش در بیمههای مرتبط، سقف تعهدات و پوششهای انتخابی بستگی دارد. برای اطلاع از مبلغ دقیق باید مشخصات کسبوکار را ارائه دهید و استعلام قیمت دریافت کنید.
۵. آیا بیمه مسئولیت مدیران، هزینه وکیل و دعاوی حقوقی را پرداخت میکند؟
برخی بیمهنامههای تخصصی ممکن است هزینههای دفاع حقوقی را در محدوده تعهدات خود پوشش دهند. پرداخت این هزینهها به شرایط قرارداد، نوع دعوا، سقف تعهدات و گاهی تأیید قبلی شرکت بیمه بستگی دارد.
۶. آیا پس از استعفا یا پایان مدیریت، امکان دریافت خسارت از بیمه وجود دارد؟
پایان دوره مدیریت لزوماً مانع طرح ادعا درباره اقدامات گذشته نیست؛ اما پرداخت خسارت به شرایط زمانی بیمهنامه بستگی دارد. تاریخ وقوع اقدام، زمان طرح ادعا و وجود پوشش معتبر باید بررسی شوند.
۷. آیا یک کسبوکار به بیمه مسئولیت مدیران و بیمه مسئولیت کارفرما نیاز دارد؟
ممکن است به هر دو نیاز داشته باشد؛ زیرا بیمه مسئولیت کارفرما عمدتاً حوادث بدنی کارکنان را پوشش میدهد، درحالیکه بیمه تخصصی مدیران به برخی ادعاهای ناشی از وظایف مدیریتی مربوط است. انتخاب پوششها باید بر اساس خطرات واقعی کسبوکار انجام شود.


